Москва — Аналитику подготовил Антон Мальков, Управляющий директор по рынкам капитала Т-Банка.
Рынок еврооблигаций российских эмитентов в 2025 году продемонстрировал впечатляющий рост, несмотря на продолжающиеся геополитические ограничения и отсутствие традиционных западных площадок. Суммарный объём размещений превысил $24 млрд, что значительно выше показателей докризисного периода 2019–2021 годов, когда привлечение составляло $18–19 млрд ежегодно.
Ключевые итоги 2025 года
Наиболее примечательной особенностью прошлого года стало почти равномерное распределение привлечённых средств между долларом США и китайским юанем. Если ранее доминировала американская валюта, то в 2025 году USD и CNY разделили рынок примерно в соотношении 50/50.
Однако вопрос о формировании устойчивой альтернативы традиционному рынку еврооблигаций остаётся открытым. Существенную поддержку размещениям оказали ожидания девальвации рубля, которые инвесторы закладывали в ценообразование бумаг. Но прогнозируемое ослабление национальной валюты в 2025 году так и не материализовалось — по классической традиции оно «переехало» в 2026-й.
Что происходит в 2026 году
Первое полугодие текущего года показало некоторое охлаждение активности: объём привлечения составил $6,2 млрд против $10,4 млрд за аналогичный период 2025-го. Тем не менее, учитывая, что ожидания по девальвации рубля по-прежнему не оправдываются, такой результат аналитики оценивают как вполне устойчивый.
При этом наметился устойчивый тренд на юанизацию сегмента. Если в 2025 году валюты распределялись примерно поровну, то в первом полугодии 2026-го доминирование китайской валюты стало подавляющим: соотношение CNY к USD приблизилось к 80/20.
Что дальше
Рынок продолжает адаптироваться к новой реальности. Рост объёмов привлечения в 2025 году продемонстрировал, что спрос на долговые инструменты российских эмитентов сохраняется даже в условиях ограниченного доступа к западному капиталу. Вместе с тем ключевым фактором, определяющим динамику размещений, остаётся валютная конъюнктура и реальное (а не ожидаемое) движение курса рубля.
Для детального анализа в таблице представлена агрегация данных по эмитентам за первое полугодие 2026 года и полный 2025 год.
Все выпуски
Без Минфина
1П2025
1П2026/1П2025
Агрегированные сборы по эмитентам
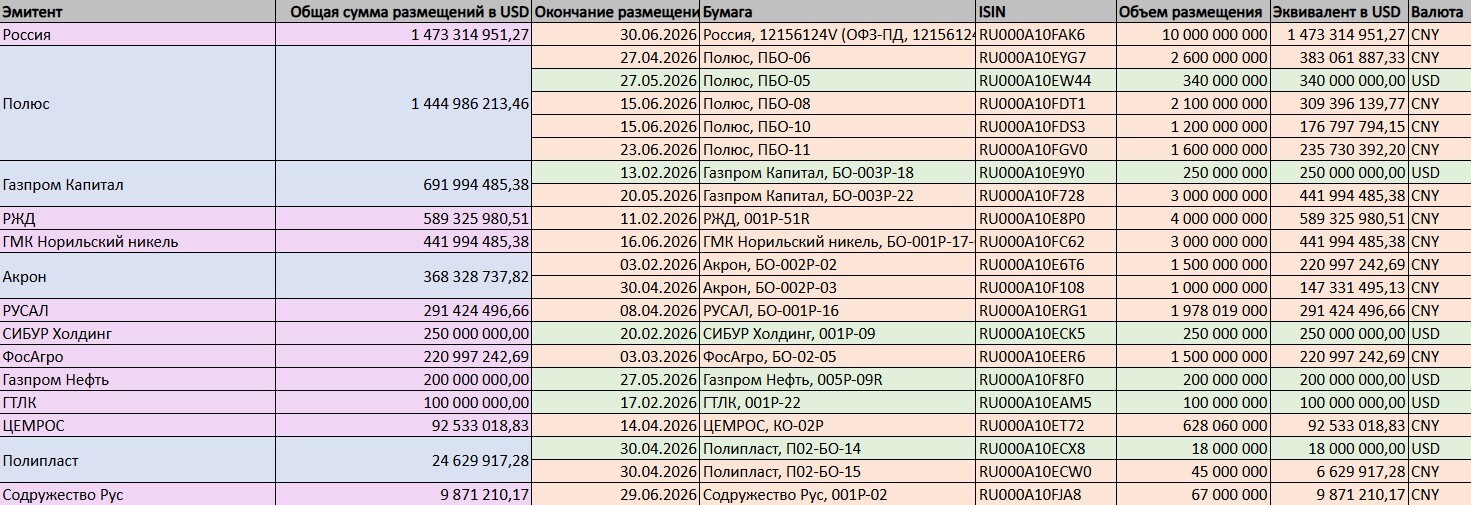
Все выпуски в хронологическом порядке